Category

Biznes

Category

Praca z domu kusi brakiem dojazdów i większą swobodą. Szybko okazuje się jednak, że bez biura łatwo stracić rytm dnia, a granica między pracą a odpoczynkiem zaczyna się zacierać. Kilka prostych zasad pozwala zachować wydajność i nie pracować do późnego wieczora.

Stałe miejsce do pracy

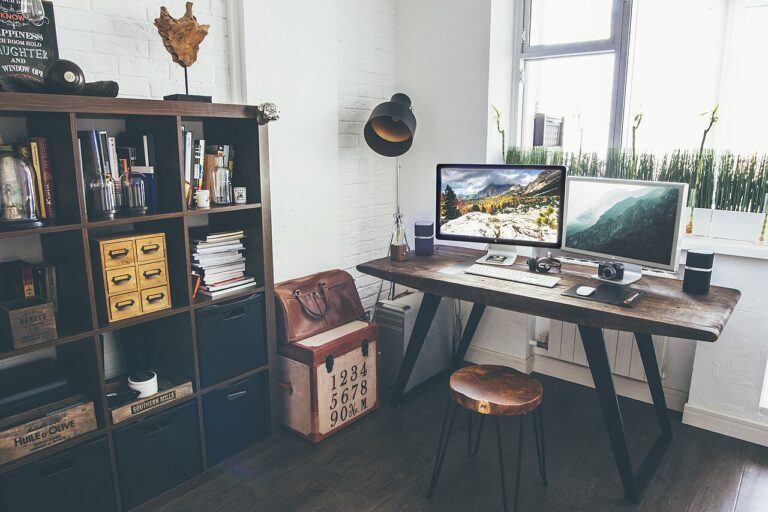
Nie każdy ma w domu osobny pokój na biuro, ale warto wyznaczyć choćby kąt, który kojarzy się wyłącznie z pracą. Praca z kanapy lub łóżka bywa wygodna przez godzinę, a po kilku dniach daje się we znaki plecom i koncentracji.

Przy urządzaniu stanowiska zwróć uwagę na kilka spraw:

  • Krzesło i biurko – stopy powinny swobodnie opierać się o podłogę, a przedramiona leżeć na blacie lub podłokietnikach.
  • Ekran – górna krawędź mniej więcej na wysokości oczu. Przy laptopie pomaga podstawka oraz osobna klawiatura i mysz.
  • Światło – najlepiej dzienne, padające z boku. Wieczorem dodatkowa lampa, by nie męczyć wzroku.
  • Porządek – na biurku tylko to, czego używasz w pracy. Mniej przedmiotów to mniej rozpraszaczy.

Jeśli praca przy komputerze powoduje u ciebie bóle pleców, nadgarstków czy głowy, które nie mijają, warto skonsultować się z lekarzem.

Rytm dnia zamiast przypadkowych godzin

Elastyczność pracy zdalnej to zaleta, ale brak jakiegokolwiek planu szybko prowadzi do chaosu. Pomaga ustalenie stałych godzin rozpoczęcia i zakończenia pracy, nawet jeśli pracodawca ich nie wymaga.

Poranny rytuał

Zamiast siadać do komputera prosto z łóżka, zrób coś, co zastąpi drogę do biura: krótki spacer, poranną kawę przy oknie, przebranie się z piżamy w zwykłe ubranie. To sygnał dla głowy, że zaczyna się dzień pracy.

Planowanie zadań

Na początku dnia wypisz trzy najważniejsze rzeczy do zrobienia. Najtrudniejsze zadania planuj na porę, w której masz najwięcej energii – u wielu osób to przedpołudnie. Drobne sprawy, takie jak odpisywanie na wiadomości, zbierz w jeden lub dwa bloki zamiast odpowiadać na bieżąco.

Przerwy

W domu łatwo przesiedzieć kilka godzin bez wstawania. Zaplanuj krótkie przerwy co jakiś czas: wstań, przejdź się, spójrz w dal, napij się wody. Zjedz posiłek z dala od biurka.

Domownicy i rozpraszacze

Praca w domu oznacza często dzielenie przestrzeni z rodziną. Warto ustalić z domownikami proste zasady, na przykład że zamknięte drzwi lub założone słuchawki oznaczają ważną rozmowę. Dobrze sprawdza się też wspólny kalendarz, w którym widać spotkania wymagające ciszy.

Osobną kategorią rozpraszaczy są obowiązki domowe. Pranie czy zmywanie wydają się szybkie, ale wybijają z rytmu. Jeśli chcesz je wykonywać w ciągu dnia, traktuj je jako zaplanowaną przerwę, a nie ucieczkę od trudnego zadania. Telefon prywatny odkładaj poza zasięg ręki lub wyciszaj powiadomienia na czas skupionej pracy.

Komunikacja z zespołem na odległość

W biurze wiele spraw załatwia się mimochodem. Zdalnie trzeba o to zadbać świadomie:

  1. Ustal z zespołem, którym kanałem przekazujecie sprawy pilne, a którym zwykłe.
  2. Informuj, kiedy jesteś dostępny, a kiedy pracujesz w skupieniu i odpiszesz później.
  3. Pisz wiadomości pełne i konkretne, tak aby odbiorca nie musiał dopytywać.
  4. Po spotkaniu podsumuj na piśmie ustalenia i to, kto co robi.
  5. Od czasu do czasu porozmawiaj z kimś z zespołu nie tylko o zadaniach – to chroni przed poczuciem izolacji.

Bezpieczeństwo i sprawy formalne

Praca zdalna to także odpowiedzialność za dane firmy. Korzystaj z zabezpieczonej sieci domowej, aktualizuj system i programy, blokuj komputer, gdy odchodzisz od biurka, i nie używaj służbowego sprzętu do celów prywatnych, jeśli pracodawca tego zabrania.

W Polsce praca zdalna jest uregulowana w Kodeksie pracy. Przepisy określają między innymi, jak ją uzgodnić z pracodawcą, kto pokrywa koszty związane z pracą w domu i jakie zasady bezpieczeństwa obowiązują. Szczegóły zależą też od regulaminu w firmie, dlatego warto sprawdzić aktualne przepisy i zapytać w dziale kadr.

Koniec pracy to naprawdę koniec

Największym wyzwaniem bywa nie rozpoczęcie, ale zakończenie dnia. Gdy biuro jest kilka kroków od kuchni, łatwo „tylko na chwilę” zajrzeć do skrzynki wieczorem. Na koniec dnia warto:

  • zapisać, od czego zaczniesz jutro,
  • zamknąć programy służbowe i wylogować się z komunikatorów,
  • uprzątnąć biurko lub schować laptopa,
  • zrobić coś, co oznacza powrót do domu – wyjść na spacer, przebrać się, zająć się czymś innym.

Dobra organizacja pracy zdalnej nie wymaga drogiego sprzętu ani skomplikowanych metod. Wystarczy stałe miejsce, przewidywalny plan dnia, jasne zasady z domownikami i zespołem oraz wyraźna granica między pracą a życiem prywatnym.

Przeczytaj także:
Rozmowa kwalifikacyjna rzadko jest egzaminem z jedną poprawną odpowiedzią. To raczej rozmowa, podczas której obie strony sprawdzają, czy do siebie pasują. Im lepiej się przygotujesz, tym spokojniej wypadniesz i tym łatwiej ocenisz, czy ta praca jest dla ciebie.

Poznaj firmę i stanowisko

Zacznij od uważnego przeczytania ogłoszenia. Wypisz wymagania i obowiązki, a przy każdym zanotuj przykład ze swojego doświadczenia, który go potwierdza. To będzie twój główny materiał do rozmowy.

Następnie poszukaj informacji o pracodawcy:

  • czym zajmuje się firma i kim są jej klienci,
  • jakie informacje publikuje na swojej stronie i w mediach społecznościowych,
  • czy ostatnio pojawiały się o niej wiadomości w mediach,
  • jak wygląda dział, w którym miałbyś pracować.

Nie chodzi o uczenie się na pamięć, ale o to, by rozumieć, czym firma żyje. Pozwoli ci to zadawać sensowne pytania i dopasować odpowiedzi do jej potrzeb.

Pytania, które padają najczęściej

Choć każda rozmowa jest inna, niektóre pytania wracają bardzo często. Warto przemyśleć odpowiedzi na nie i powiedzieć je na głos przynajmniej raz:

  1. Proszę opowiedzieć o sobie.
  2. Dlaczego interesuje pana lub panią to stanowisko?
  3. Jakie są pana lub pani mocne strony, a nad czym chce pan lub pani popracować?
  4. Proszę opisać trudną sytuację w pracy i to, jak sobie pan lub pani z nią poradził.
  5. Dlaczego chce pan lub pani zmienić pracę?
  6. Jakie są pana lub pani oczekiwania finansowe?

Jak budować odpowiedzi

Przy pytaniach o doświadczenie dobrze sprawdza się prosty schemat: opisz sytuację, zadanie, które miałeś wykonać, to, co konkretnie zrobiłeś, i efekt. Taka odpowiedź jest krótka, uporządkowana i łatwa do zapamiętania dla rozmówcy. Unikaj ogólników w rodzaju „jestem sumienny i komunikatywny” bez przykładu, który to pokazuje.

Mówiąc o słabszych stronach, wybierz coś prawdziwego, ale niekluczowego dla stanowiska, i dodaj, co robisz, żeby to poprawić. O poprzednim pracodawcy wypowiadaj się rzeczowo, bez narzekania.

Wynagrodzenie i warunki – przygotuj się na tę część

Pytanie o oczekiwania finansowe często zaskakuje kandydatów. Zanim pójdziesz na rozmowę, sprawdź, jakie wynagrodzenia są oferowane na podobnych stanowiskach w twoim regionie. Pomocne bywają ogłoszenia, w których pracodawcy podają widełki, oraz rozmowy ze znajomymi z branży.

Ustal dla siebie kwotę, poniżej której nie chcesz schodzić, i przedział, który podasz rozmówcy. Doprecyzuj, czy mówisz o kwocie brutto czy netto. Zapytaj też o formę zatrudnienia, czas pracy, możliwość pracy zdalnej i dodatkowe świadczenia – to wszystko wpływa na realną wartość oferty.

Warto wiedzieć, że przepisy prawa pracy ograniczają zakres danych osobowych, których pracodawca może żądać od kandydata. Jeśli pytanie wydaje ci się zbyt osobiste, na przykład dotyczy planów rodzinnych, możesz grzecznie odpowiedzieć, że nie ma ono związku z pracą. Aktualne zasady opisuje Kodeks pracy.

Twoje pytania do rekrutera

Pod koniec rozmowy niemal zawsze pada pytanie, czy masz jakieś pytania. Odpowiedź „nie” to stracona szansa. Przygotuj dwa lub trzy, na przykład:

  • Jak wygląda typowy dzień na tym stanowisku?
  • Jakie są najważniejsze zadania na pierwsze miesiące?
  • Z kim będę współpracować na co dzień?
  • Jak wygląda wdrożenie nowej osoby?
  • Jakie są kolejne etapy rekrutacji i kiedy mogę spodziewać się informacji?

Takie pytania pokazują zaangażowanie i pomagają ci ocenić, czy chcesz tam pracować.

Dzień rozmowy – sprawy praktyczne

Wiele stresu można uniknąć, załatwiając drobiazgi wcześniej.

Spotkanie na miejscu

Sprawdź dojazd i zaplanuj zapas czasu. Ubierz się schludnie, dopasowując strój do charakteru firmy – zwykle lepiej wyglądać odrobinę bardziej elegancko niż zbyt swobodnie. Weź ze sobą wydrukowane CV, notes i długopis.

Rozmowa online

Przetestuj wcześniej połączenie, kamerę i mikrofon. Wybierz spokojne miejsce z neutralnym tłem i dobrym światłem padającym na twarz. Wycisz powiadomienia w telefonie i komputerze. Zaloguj się kilka minut przed czasem.

Niezależnie od formy przygotuj sobie kartkę z najważniejszymi przykładami z doświadczenia i pytaniami do rekrutera. Zerknięcie do notatek jest w porządku, czytanie z kartki – już nie.

Lista kontrolna na dzień przed rozmową

  • Przeczytałem ponownie ogłoszenie i swoje CV.
  • Znam podstawowe informacje o firmie.
  • Mam przemyślane odpowiedzi na najczęstsze pytania i kilka konkretnych przykładów.
  • Wiem, jakie wynagrodzenie chcę podać.
  • Mam przygotowane własne pytania.
  • Znam godzinę, miejsce lub link do spotkania i nazwisko osoby prowadzącej.
  • Strój jest gotowy, a sprzęt sprawdzony.

Po rozmowie warto wysłać krótką wiadomość z podziękowaniem za spotkanie. To drobny gest, który zostawia dobre wrażenie, niezależnie od wyniku rekrutacji.

Przeczytaj także:

Zysk na papierze i pieniądze na koncie to dwie różne rzeczy. Mała firma może mieć dużo zamówień, a mimo to mieć kłopot z opłaceniem czynszu, bo klienci płacą późno, a dostawcy chcą pieniędzy od razu. Pilnowanie płynności to codzienny nawyk, a nie zadanie raz na kwartał.

Czym jest płynność i dlaczego bywa problemem

Płynność finansowa oznacza zdolność do regulowania zobowiązań w terminie. Mówiąc prościej: czy w dniu, w którym trzeba zapłacić fakturę, podatek albo wynagrodzenie, na koncie są na to pieniądze.

Kłopoty zwykle nie biorą się z jednego dużego błędu, ale z kilku drobnych spraw, które nakładają się na siebie:

  • długie terminy płatności dla klientów i krótkie u dostawców,
  • jeden duży klient, który zaczyna płacić z opóźnieniem,
  • zakup większego zapasu towaru lub sprzętu za gotówkę,
  • sezonowość, czyli miesiące z wyraźnie mniejszą sprzedażą,
  • zapominanie o płatnościach, które wypadają rzadziej, na przykład raz na rok.

Plan przepływów pieniężnych na najbliższe tygodnie

Najprostsze i zarazem najskuteczniejsze narzędzie to zestawienie wpływów i wydatków w czasie. Nie musi być skomplikowane – wystarczy arkusz z kolumnami dla kolejnych tygodni lub miesięcy.

  1. Wpisz stan konta na dziś.
  2. Dodaj spodziewane wpływy, czyli faktury, które klienci powinni opłacić, z realną datą wpłaty, a nie tylko terminem z faktury.
  3. Wpisz wszystkie znane wydatki: czynsz, wynagrodzenia, składki, podatki, raty, abonamenty, zamówienia u dostawców.
  4. Dla każdego okresu wylicz saldo końcowe.

Jeśli w którymś tygodniu saldo spada poniżej zera lub niebezpiecznie blisko, widzisz to z wyprzedzeniem i masz czas na reakcję. To dużo lepsze niż odkrycie problemu w dniu płatności. Plan warto aktualizować przynajmniej raz w tygodniu.

Należności – pieniądze, które ci się należą

W wielu małych firmach to właśnie nieopłacone faktury są głównym źródłem kłopotów. Kilka praktyk, które pomagają je ograniczyć:

  • Jasne warunki od początku – termin płatności zapisany w umowie i na fakturze.
  • Szybkie wystawianie faktur – im później wystawisz dokument, tym później dostaniesz pieniądze.
  • Przypomnienia – uprzejma wiadomość tuż przed terminem i zaraz po nim zwykle wystarcza.
  • Zaliczki – przy większych zleceniach lub nowych klientach.
  • Sprawdzanie kontrahentów – zanim dasz długi termin, zobacz, czy firma działa i jaką ma opinię.

Warto wiedzieć, że w transakcjach między firmami przepisy przewidują możliwość naliczania odsetek za opóźnienie oraz rekompensaty za koszty odzyskiwania należności. Szczegóły i aktualne zasady najlepiej sprawdzić w przepisach lub u księgowego.

Wydatki i zobowiązania pod kontrolą

Druga strona płynności to wydatki. Nie chodzi o to, by płacić jak najpóźniej, ale by płacić świadomie.

Rozmowa z dostawcami

Przy stałej współpracy często da się wynegocjować dłuższy termin płatności lub płatność w ratach. Lepiej zapytać wcześniej, niż spóźnić się z przelewem i stracić zaufanie.

Zapasy

Towar leżący na półce to zamrożona gotówka. Kupuj w ilościach, które realnie sprzedasz w rozsądnym czasie, nawet jeśli większe zamówienie daje lepszą cenę.

Płatności nieregularne

Ubezpieczenia, roczne abonamenty czy przeglądy sprzętu łatwo przeoczyć. Wpisz je do kalendarza i do planu przepływów, a najlepiej odkładaj na nie co miesiąc niewielką część przychodu.

Poduszka finansowa i plan awaryjny

Rezerwa na koncie to najprostsza ochrona przed nieprzewidzianymi sytuacjami. Dobrze, jeśli pozwala opłacić podstawowe koszty firmy przez kilka miesięcy bez żadnych wpływów. Budowanie jej trwa, ale nawet niewielka rezerwa daje spokój i czas na decyzje.

Warto też wcześniej wiedzieć, jakie masz możliwości, gdy brakuje gotówki. Mogą to być rozmowa z bankiem o limicie w rachunku, faktoring, czyli sprzedaż faktur przed terminem, albo przesunięcie terminu płatności u dostawcy. Każde z tych rozwiązań ma koszty i warunki, które trzeba dokładnie przeczytać. Najgorszy moment na ich szukanie to dzień, w którym pieniędzy już nie ma.

Oddziel też finanse firmy od prywatnych. Osobny rachunek firmowy ułatwia ocenę sytuacji i chroni przed nieświadomym wydawaniem pieniędzy przeznaczonych na podatki.

Cotygodniowa lista kontrolna

Poświęć na nią kwadrans, najlepiej zawsze tego samego dnia tygodnia:

  • Sprawdź stan konta i porównaj go z planem.
  • Przejrzyj listę nieopłaconych faktur i wyślij przypomnienia.
  • Wystaw faktury za wykonane prace.
  • Zaktualizuj plan przepływów na kolejne tygodnie.
  • Upewnij się, że masz środki na najbliższe podatki i składki.
  • Zastanów się, czy planowany zakup może poczekać.

Regularność jest tu ważniejsza niż wyrafinowane narzędzia. Krótki przegląd co tydzień pozwala zauważyć problem, zanim stanie się poważny.

Przeczytaj także:

Wielu freelancerów ustala ceny, patrząc wyłącznie na konkurencję albo na to, co „wypada” wziąć. Efekt bywa taki, że po opłaceniu kosztów i podatków z pozornie dobrej stawki zostaje niewiele. Rozsądna wycena zaczyna się od własnych liczb, a dopiero potem od porównań z rynkiem.

Policz, ile naprawdę musisz zarobić

Pierwszy krok to ustalenie kwoty, która co miesiąc musi trafić na twoje konto, żeby praca miała sens. Składają się na nią trzy elementy:

  • Twoje wynagrodzenie – tyle, ile chcesz przeznaczyć na życie, oszczędności i odpoczynek.
  • Koszty prowadzenia działalności – sprzęt, oprogramowanie, internet, księgowość, szkolenia, ewentualne wynajęcie biurka.
  • Podatki i składki – ich wysokość zależy od formy opodatkowania i aktualnych przepisów, więc warto policzyć je z księgowym.

Pamiętaj, że jako freelancer nie masz płatnego urlopu ani zwolnienia chorobowego w takiej formie jak na etacie. Dlatego dobrze jest odłożyć część dochodu na miesiące, w których pracujesz mniej, a także na wymianę sprzętu.

Stawka godzinowa – prosty wzór

Gdy znasz miesięczną kwotę, podziel ją przez liczbę godzin, za które realnie możesz wystawić rachunek. To nie jest pełny etat. Sporą część czasu zajmują rzeczy, za które nikt bezpośrednio nie płaci:

  • odpowiadanie na wiadomości i rozmowy z potencjalnymi klientami,
  • przygotowywanie ofert,
  • księgowość i sprawy urzędowe,
  • nauka i rozwój,
  • poprawki, które wyszły poza ustalony zakres.

Uczciwie oszacuj, ile godzin w miesiącu faktycznie poświęcasz na płatną pracę. Zwykle jest to wyraźnie mniej niż czas spędzony przy biurku. Dopiero ta liczba daje sensowną stawkę minimalną – poniżej niej praca przestaje się opłacać.

Godziny, projekt czy abonament

Stawka godzinowa to punkt wyjścia, ale nie zawsze najlepsza forma rozliczenia z klientem. Każdy model ma swoje zalety.

Rozliczenie godzinowe

Sprawdza się przy pracy, której zakresu nie da się z góry przewidzieć, na przykład przy wsparciu technicznym lub konsultacjach. Wymaga dokładnego notowania czasu i przejrzystych raportów dla klienta.

Cena za projekt

Klienci często ją wolą, bo od razu znają koszt. Dla ciebie to szansa na lepszy zarobek, jeśli pracujesz sprawnie. Ryzyko polega na tym, że źle oszacowany projekt może zająć dwa razy więcej czasu. Dlatego cenę projektu warto liczyć jako przewidywaną liczbę godzin pomnożoną przez stawkę, z dodatkiem zapasu na nieprzewidziane sytuacje.

Stała miesięczna opłata

Dobra przy stałej współpracy, takiej jak prowadzenie profilu firmy czy regularne teksty. Daje przewidywalny dochód, ale trzeba jasno określić, co mieści się w opłacie, a co jest dodatkowo płatne.

Na co wpływa cena poza czasem pracy

Dwie osoby wykonujące podobne zlecenie mogą uczciwie wziąć różne kwoty. Cenę podnoszą między innymi:

  1. doświadczenie i portfolio, które pokazuje efekty,
  2. specjalizacja w wąskiej dziedzinie,
  3. krótki termin wymagający pracy wieczorami lub w weekend,
  4. duża odpowiedzialność, na przykład gdy od twojej pracy zależy sprzedaż klienta,
  5. przekazanie szerokich praw autorskich do wykonanego dzieła.

Warto wiedzieć, jakie stawki są spotykane w twojej branży, ale nie kopiuj ich bezrefleksyjnie. Ktoś, kto bierze mniej, może mieć niższe koszty, inne cele albo po prostu dokładać do swojej pracy.

Jak rozmawiać z klientem o pieniądzach

Rozmowa o cenie jest łatwiejsza, gdy jesteś do niej przygotowany. Kilka zasad, które zwykle pomagają:

  • Zanim podasz kwotę, dopytaj o zakres, termin i oczekiwania. Wycena „na szybko” często kończy się stratą.
  • Przedstawiaj ofertę na piśmie, z wypisanym zakresem prac i liczbą poprawek w cenie.
  • Zamiast obniżać cenę, proponuj zmniejszenie zakresu. Dzięki temu nie uczysz klienta, że każdą kwotę da się zbić.
  • Przy większych zleceniach ustal zaliczkę lub płatność w etapach.
  • Podawaj, czy kwota jest netto czy brutto, i jakie są warunki płatności.

Nie bój się też odmówić. Zlecenie poniżej stawki minimalnej zajmuje czas, który mógłbyś przeznaczyć na lepiej płatną pracę lub szukanie nowych klientów.

Kiedy i jak podnosić stawki

Ceny nie są ustalone raz na zawsze. Koszty życia i prowadzenia działalności rosną, a ty zdobywasz doświadczenie. Dobrym zwyczajem jest przegląd stawek raz w roku. Nowym klientom możesz od razu podawać nowe ceny, a stałych uprzedź z wyprzedzeniem, najlepiej z krótkim uzasadnieniem.

Podsumowanie w pięciu punktach

  1. Zacznij od własnej kwoty miesięcznej: wynagrodzenie, koszty, podatki i składki.
  2. Podziel ją przez realną liczbę płatnych godzin, a nie przez pełny etat.
  3. Dobierz model rozliczenia do rodzaju pracy i zawsze dodaj zapas.
  4. Spisuj zakres zlecenia i warunki płatności przed rozpoczęciem pracy.
  5. Regularnie przeglądaj stawki i nie przyjmuj zleceń poniżej swojego minimum.

Przeczytaj także:

Biznesplan nie musi być grubym dokumentem pisanym dla banku. W małej firmie to przede wszystkim narzędzie dla właściciela: pozwala na spokojnie sprawdzić, czy pomysł ma sens, ile będzie kosztował i skąd mają przyjść pieniądze. Wystarczy kilka stron, byle napisanych uczciwie.

Po co małej firmie biznesplan

Wiele osób zakłada działalność „na wyczucie” i dopiero po kilku miesiącach orientuje się, że koszty są wyższe, niż zakładały, a klientów mniej. Spisanie planu zmusza do zadania sobie trudnych pytań, zanim pojawią się pierwsze wydatki. Dzięki temu łatwiej zauważyć słabe punkty i poprawić je na papierze, a nie na własnym koncie.

Biznesplan przydaje się też wtedy, gdy starasz się o dotację, pożyczkę lub szukasz wspólnika. Instytucje często mają własne wzory dokumentów, ale jeśli masz już przemyślane podstawy, przeniesienie ich do formularza zajmie znacznie mniej czasu.

Z czego składa się prosty plan

Nie ma jednego obowiązkowego układu. W praktyce dobrze sprawdza się kilka części, które odpowiadają na najważniejsze pytania:

  1. Opis pomysłu – co dokładnie będziesz sprzedawać i jaki problem klienta rozwiązujesz.
  2. Klienci – kto kupi twój produkt lub usługę, gdzie ich znajdziesz i dlaczego wybiorą właśnie ciebie.
  3. Konkurencja – kto już działa w tej samej branży i okolicy, czym się wyróżnia, jakie ma słabsze strony.
  4. Sposób działania – skąd weźmiesz towar lub materiały, gdzie będziesz pracować, kto będzie ci pomagał.
  5. Marketing i sprzedaż – jak klienci dowiedzą się o firmie i jak będą u ciebie kupować.
  6. Finanse – koszty startu, koszty stałe, przewidywane przychody i moment, w którym firma zacznie na siebie zarabiać.
  7. Ryzyka – co może pójść nie tak i jak zamierzasz na to zareagować.

Opis pomysłu i klienta – zacznij od konkretów

Najczęstszy błąd na tym etapie to zbyt ogólne sformułowania. Zdanie „moimi klientami będą wszyscy mieszkańcy miasta” niewiele mówi. Lepiej opisać konkretną grupę: na przykład rodziców małych dzieci z jednej dzielnicy albo właścicieli niewielkich sklepów, którzy nie mają czasu na prowadzenie mediów społecznościowych.

Spróbuj odpowiedzieć na kilka pytań:

  • Jaką potrzebę ma twój klient i jak radzi sobie z nią dzisiaj?
  • Ile czasu lub pieniędzy może zaoszczędzić dzięki tobie?
  • Gdzie szuka informacji, zanim coś kupi?
  • Jak często będzie wracał?

Jeśli to możliwe, porozmawiaj z kilkoma osobami z grupy docelowej. Nawet krótkie rozmowy pokażą, czy twoje założenia pokrywają się z rzeczywistością.

Część finansowa bez skomplikowanych tabel

To serce biznesplanu i zarazem miejsce, w którym najłatwiej o zbyt optymistyczne liczby. Wystarczy zwykły arkusz kalkulacyjny i trzy listy.

Koszty na start

Wypisz wszystko, co musisz kupić lub opłacić przed pierwszą sprzedażą: sprzęt, wyposażenie, pierwszy zapas towaru, stronę internetową, ewentualny remont lokalu, kaucję za wynajem. Dolicz rezerwę na rzeczy, o których zapomnisz – a zwykle o czymś się zapomina.

Koszty miesięczne

Tu trafiają wydatki, które pojawiają się regularnie bez względu na liczbę klientów: czynsz, media, internet, telefon, księgowość, składki na ubezpieczenia społeczne i zdrowotne, abonamenty, paliwo. Wysokość składek i zasady ich obliczania zmieniają się, dlatego sprawdź aktualne informacje na stronach ZUS lub zapytaj księgowego.

Przychody

Oszacuj, ile sprzedasz w kolejnych miesiącach. Przygotuj trzy warianty: ostrożny, realny i optymistyczny. Planuj firmę tak, aby przetrwała w wariancie ostrożnym. Pamiętaj, że na początku sprzedaż zwykle rośnie powoli, a część klientów płaci z opóźnieniem.

Z tych trzech list wyliczysz próg rentowności, czyli moment, w którym przychody pokrywają wszystkie koszty. Jeśli wychodzi on bardzo daleko w przyszłości, warto zastanowić się nad obniżeniem kosztów lub zmianą oferty.

Ryzyka i plan awaryjny

Ta część bywa pomijana, a jest bardzo praktyczna. Zastanów się, co się stanie, jeśli najważniejszy dostawca podniesie ceny, zachorujesz na kilka tygodni albo w pobliżu otworzy się podobna firma. Dla każdego ryzyka zapisz jedno lub dwa zdania o tym, jak możesz zareagować. Często wystarczy rezerwa finansowa, drugi dostawca na liście albo osoba, która może cię zastąpić.

Warto też określić, kiedy uznasz, że pomysł się nie sprawdza. Jasny punkt kontrolny, na przykład po określonej liczbie miesięcy, chroni przed dokładaniem pieniędzy do przedsięwzięcia bez szans na zysk.

Lista kontrolna przed zamknięciem planu

Gdy masz już pierwszą wersję, przejrzyj ją z dystansem albo daj do przeczytania komuś, kto zna branżę. Sprawdź, czy:

  • opis oferty da się streścić w dwóch zdaniach,
  • wiesz, kim jest twój klient i gdzie go znajdziesz,
  • znasz przynajmniej kilku konkurentów z nazwy i wiesz, czym się od nich różnisz,
  • uwzględniłeś wszystkie koszty startu i koszty miesięczne, łącznie ze składkami i podatkami,
  • masz ostrożny wariant przychodów i wiesz, jak długo firma wytrzyma bez zysku,
  • zapisałeś najważniejsze ryzyka i sposób reakcji.

Biznesplan to dokument żywy. Wracaj do niego co kilka miesięcy, porównuj założenia z rzeczywistymi wynikami i poprawiaj liczby. Dzięki temu z jednorazowego ćwiczenia stanie się prostym narzędziem do zarządzania firmą.

Przeczytaj także:

musopensource.com promyana-bg.org totest.pl